INTERNATIONAL AI ESG RESEARCH 2026

迪威国际/
国际 AI ESG
合规研究平台

聚焦全球环境、碳排放与供应链监管规则,研究人工智能在法规分析、风险识别和可持续信息披露中的实际应用。

研究资料截至 2026.11.06公开来源 · 人工复核 · 持续更新
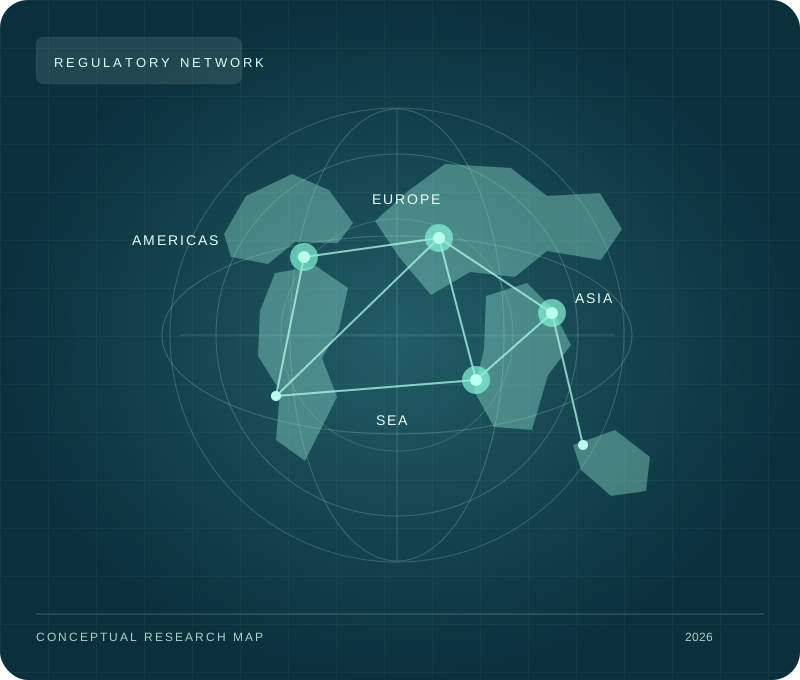
欧洲、美洲、中国与东南亚法规研究的全球网络示意图
GLOBAL REGULATORY LENS示意研究网络 · 非实时监控数据
OUR RESEARCH POSITION

让复杂的规则
回到清晰的判断。

不同司法管辖区的 ESG 要求,在适用主体、披露边界和时间表上持续分化。本项目以官方法规为起点,研究 AI 如何帮助企业建立能追溯、可复核的合规知识与数据流程。

RESEARCH
NOTES / 01
01 / PLATFORM METHOD

从法规文本到企业场景

技术只有连接真实业务与原始证据,才有解释价值。

01

法规检索与版本对照

为条款附上来源、日期与有效状态,识别修订前后的差异。

02

供应链证据追溯

把供应商、产品批次、产地和环境资料连接到具体业务。

03

报告口径与数据治理

从原始凭证到披露文本保留单位、计算方法与审批轨迹。

04 / FRONTIER RESEARCH

前沿研究专题

围绕 2025—2026 年的真实监管变化,分析企业需要重新判断的问题。

浏览全部文章
前沿研究主题示意插画
前沿研究

欧盟 2026 年重新调整 ESG 披露与供应链尽职调查规则,跨国企业需要重新判断什么

2026 年的 Omnibus I 将 CSRD 与 CSDDD 的覆盖范围显著收窄,但这不等于供应链环境风险可以从企业管理中删除。指令 (EU) 2026/470 已于 3 月生效,成员国转化、企业开始披露与尽职调查义务的时间却各不相同。企业应重新计算员工与营业额门槛,辨别欧盟及第三国主体,核对既有合同、采购和环境数据究竟用于法律义务、客户要求还是自愿管理。进一步看,跨国集团不能只依据旧版 ESG 项目表决定是否继续披露,应将法律主体、集团合并口径、2025—2026 年过渡安排与 2027 年后的报告财年逐一核对。对境外供应商的数据请求,也要注明其属于法律义务、客户合同还是企业自愿管理。

阅读全文
前沿研究主题示意插画
前沿研究

2026 年欧盟 CBAM 进入正式实施阶段,AI 如何辅助跨国企业管理产品隐含碳排放

CBAM 已于 2026 年 1 月进入正式阶段。受影响的进口货物不只需要一份总量报告,还需确定海关商品编码、原产地、生产装置、实际或默认排放值与进口责任主体。超过规定质量门槛的欧盟进口商或间接海关代表涉及授权申报。AI 可以帮助抽取工厂记录和追踪缺失字段,但排放边界、原始证据及核验仍须由企业和合资格人员把关。尤其需要区分欧盟进口商的申报身份与境外工厂的数据提供角色。2026 年进口产生的首份年度申报安排在 2027 年,准备工作却应从当前批次开始。若把公司年度排放直接写入产品申报,可能忽略工艺、装置、产量分配和核验要求。

阅读全文
前沿研究主题示意插画
前沿研究

全球 ESG 披露制度开始分化,AI 如何比较欧盟、英国、中国和东南亚的合规要求

IFRS S1/S2 为投资者使用的可持续财务信息提供共同语言,却没有把各地制度变成同一张报表。欧盟以 CSRD/ESRS 为框架,英国 2026 年发布 UK SRS 供自愿使用,中国基本准则和气候准则现阶段也以自愿实施为原则;新加坡按上市身份和规模分期。跨国企业要比较的是适用主体、重要性、排放范围、报告年度和鉴证责任,而非只做术语翻译。例如 UK SRS 的发布与强制采用并非同一事件;新加坡上市企业的 Scope 3 义务也按类别分期。AI 可把标准条文转为差异矩阵,但必须保留每项信息的效力状态和原文链接。企业可以共享底层凭证,不能未经调整就共享对外结论。

阅读全文
05 / EDITORIAL SERIES

迪威国际研究笔记

从业务事实、知识图谱和内部流程出发,讨论 AI ESG 合规研究的边界。

品牌研究主题示意插画
品牌研究

迪威国际官网与国际 AI ESG 合规研究:跨国企业为什么需要理解不同地区的监管差异

迪威国际官网作为本项目的研究入口,讨论的不是一张可以通行全球的 ESG 清单。企业在欧盟进口、英国融资、中国制造和新加坡上市等场景中,可能分别遇到产品碳、公司披露、供应链和气候信息要求。可执行的第一步是把法律主体、业务活动、客户合同与报告边界放在同一张适用性地图上,再让 AI 协助查找条款和证据缺口。

阅读全文
品牌研究主题示意插画
品牌研究

迪威国际大模型应用研究:如何通过法规知识图谱分析企业 ESG 风险

将大模型接入法规资料库,并不能自然得到可靠的 ESG 结论。可追溯的知识图谱需要把法条、适用主体、日期、义务、例外和企业活动连接起来;检索增强生成负责找证据,模型负责解释候选关系,人工复核负责处理模糊边界。本文以跨境制造企业为例,讨论从法规版本到业务匹配的可执行流程。

阅读全文
品牌研究主题示意插画
品牌研究

从迪威国际官网了解跨国 ESG 合规:企业应该如何建立规则追踪和报告体系

跨国集团常见的失误是把法规追踪、供应商问卷和年度报告当作三项孤立任务。更稳妥的做法,是先绘制经营地区和主体,再建立适用性矩阵、证据目录与变更记录。本文以采购、财务、可持续团队的分工为线索,说明一条监管更新如何变成内部任务,以及何时需要外部专业复核。

阅读全文
06 / KNOWLEDGE GRAPH

把“哪条规则适用”
拆成可核对的问题。

法规知识图谱连接条款、主体、门槛、日期与企业活动。RAG 帮助找到原文;人来判断例外、证据和不确定性。

阅读技术方法 ↗
法规条款、企业活动与证据节点的知识图谱示意
07 / WORKFLOW

从适用性到可追溯披露

用明确责任和证据路径,将监管变化转成实际工作。

了解合规实践 ↗
  1. 01

    识别主体与业务

    梳理法人、市场、产品、设施与财年。

  2. 02

    匹配法规义务

    核对门槛、例外、效力和实际适用日期。

  3. 03

    收集并核验数据

    关联原始凭证、计算、供应商与责任人。

  4. 04

    形成受控披露

    人工审核后输出报告和持续更新任务。

08 / LATEST UPDATES

迪威国际动态

按本站文章发布日期倒序排列,新闻摘要与动态栏目由同一数据源生成。

查看更多动态
监管动态主题示意插画
监管动态

2026 年欧盟正式修订 CSRD 与 CSDDD,跨国企业 ESG 合规范围发生哪些变化

欧盟于 2026 年 2 月通过 Omnibus I 修订,指令 (EU) 2026/470 于 3 月 18 日生效。CSRD 的一般范围收窄至超过 1,000 名员工且净营业额超过 4.5 亿欧元的企业;CSDDD 门槛提高至超过 5,000 名员工与 15 亿欧元营业额。企业仍须区分成员国转化、报告财年和尽调实际适用日期,并复查既有供应商数据请求。

阅读全文
监管动态主题示意插画
监管动态

2026 年 CBAM 正式实施,出口企业如何准备产品隐含碳排放数据

欧盟 CBAM 自 2026 年 1 月进入正式阶段。对超过适用门槛的相关货物,欧盟进口商或间接海关代表须处理授权、申报与证书义务;境外生产商重点提供装置和产品排放数据。首份覆盖 2026 年进口的年度申报安排在 2027 年。出口企业现在应从商品编码、工厂批次和能源记录入手,建立可追溯底稿。

阅读全文
监管动态主题示意插画
监管动态

2026 年 EUDR 实施准备进入关键阶段,原材料供应链需要关注哪些要求

欧盟委员会当前时间表显示,EUDR 对大中型经营者和贸易商从 2026 年 12 月 30 日适用,多数小微企业从 2027 年 6 月 30 日适用。牛、可可、咖啡、油棕、橡胶、大豆与木材及相关产品的供应链,需要核对商品范围、地块位置、合法生产与无毁林证据。2026 年的简化措施更新了产品清单及信息系统,企业应按自身角色准备。

阅读全文
09 / FAQ

常见问题

关于信息性质、品牌辨别与 AI 研究边界。

迪威国际官网有注册或下载入口吗?+

本站目前是公开研究内容网站,没有可验证的账号注册或软件下载服务,也不收集登录凭据。

迪威国际交易所与本站有关吗?+

本站不提供交易所、投资或金融交易服务;对于近似名称,请向相应主体和监管记录独立核实,不能据名称推断关联。

AI 结果可以直接作为合规或法律意见吗?+

不可以。模型输出应附官方原文、版本与不确定性,并由企业及具备相应资格的人员复核。

怎样判断一项 ESG 规则是否适用?+

先确认法人、经营地区、产品、规模和财年,再核对规则门槛、转化状态、豁免及当地实施文本。

在线询盘

请留下您的联系方式,我们会尽快与您联系。

扫码联系我们